전세보증금 반환보증 가입조건, 공시가격 1.26배가 상한선
전세보증금 반환보증은 들고 싶다고 다 드는 상품이 아니다. 보증금이 공시가격의 1.26배를 넘으면 조건을 아무리 갖춰도 가입이 거절된다. 계약서에 도장을 찍기 전에 이 계산부터 해야 하는 이유다.
순서를 거꾸로 밟는 경우가 많다. 계약금을 넣고 이사 날짜를 잡은 뒤에 보증 신청을 했다가 거절당하면 되돌릴 방법이 없다. 가입 가능한 집인지는 계약 전에 공시가격 하나로 판별된다.
계약 전에 계산할 한 줄
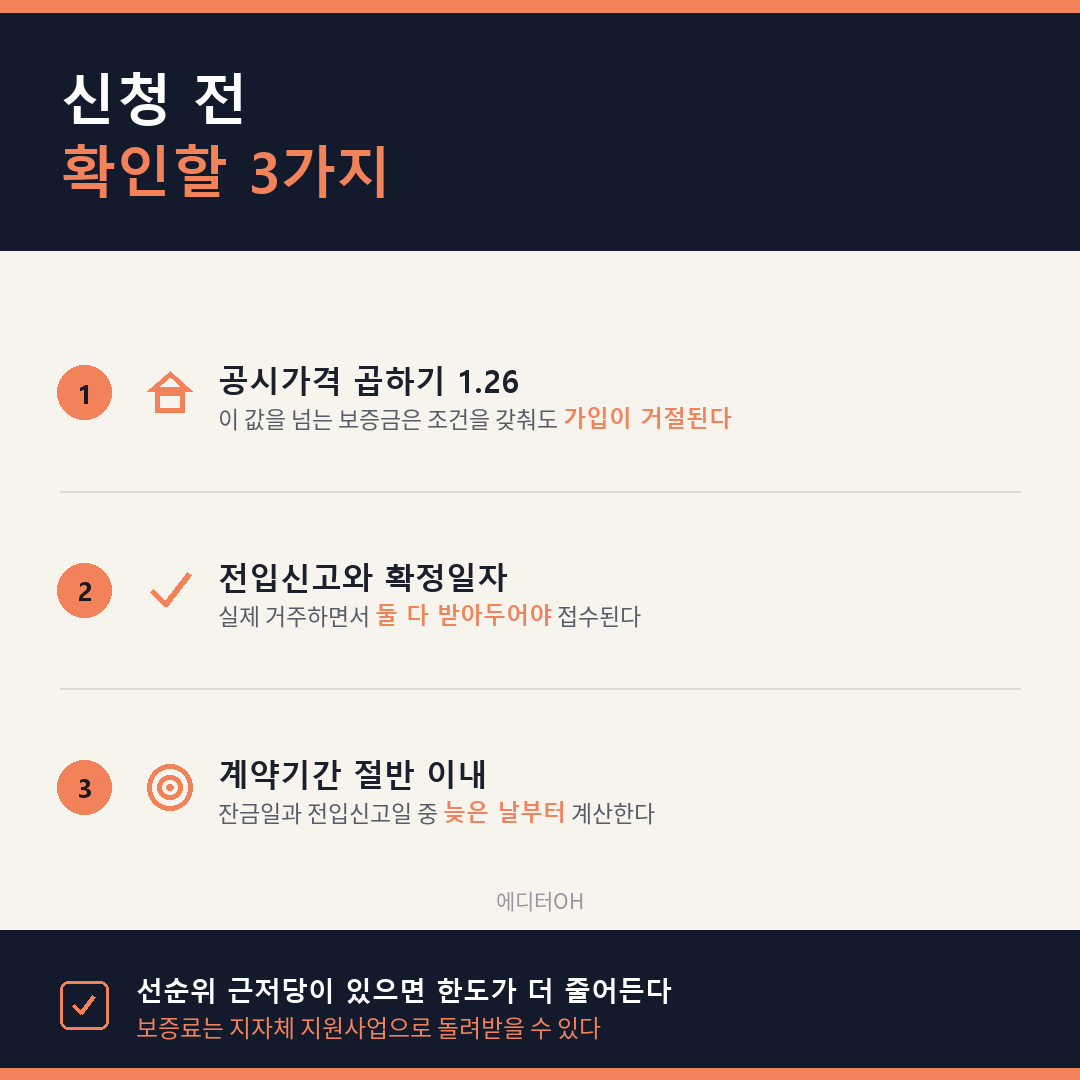
공시가격에 1.26을 곱한다. 그 값이 가입 가능한 보증금의 상한이다.
이 숫자가 나오는 과정은 두 단계다. 주택가격을 공시가격의 140퍼센트로 잡고, 거기에 담보인정비율 90퍼센트를 곱한다. 1.4 곱하기 0.9는 1.26이다.
| 공시가격 | 가입 가능 최대 보증금 |
|---|---|
| 1억원 | 1억 2,600만원 |
| 2억원 | 2억 5,200만원 |
| 3억원 | 3억 7,800만원 |
| 4억원 | 5억 400만원 |
선순위 채권이 있으면 그만큼 다시 빠진다. 등기부등본에 근저당이 잡혀 있는 집은 위 표보다 한도가 낮아진다.
이 기준은 전세사기가 번진 뒤 강화된 것이다. 종전에는 공시가격 150퍼센트에 전세가율 100퍼센트였다. 보증금이 집값을 넘어서는 계약을 보증이 받아주던 구조를 끊은 조치다.
신청 기한을 넘기면 조건을 다 갖춰도 못 든다
가장 많이 놓치는 지점이다. 요건을 전부 충족해도 기한이 지나면 신청 자체가 접수되지 않는다.
- 신규 계약: 전세계약서상 잔금지급일과 전입신고일 중 늦은 날부터 계약기간의 절반이 지나기 전
- 갱신 계약: 갱신 계약서상 계약기간의 절반이 지나기 전
2년 계약이면 1년이 마지노선이다. 이사하고 정신없이 몇 달 보내다 보면 그냥 지나간다. 전입신고를 마친 날 바로 신청하는 편이 안전하다.
가입 요건 체크리스트
기한 안에 들어왔다면 다음 네 가지를 확인한다. 하나라도 어긋나면 접수되지 않는다.
- 전입신고와 확정일자: 해당 주택에 실제로 거주하면서 둘 다 받아두어야 한다
- 권리침해 없음: 등기부등본에 경매신청이나 압류 같은 기록이 없어야 한다
- 계약기간 1년 이상: 그보다 짧은 계약은 대상이 아니다
- 공인중개사 계약: 중개사를 거쳐 체결한 계약서가 필요하다
세 기관 중 어디로 갈 것인가
반환보증을 취급하는 곳은 셋이다. 보증료율과 한도가 달라서 조건에 따라 유리한 쪽이 갈린다.
| 기관 | 연 보증료율 | 한도와 특징 |
|---|---|---|
| 한국주택금융공사(HF) 전세지킴보증 | 0.04~0.18퍼센트 | 가장 저렴하다. HF 전세자금보증으로 대출받은 경우에 연결된다 |
| 주택도시보증공사(HUG) 전세보증금반환보증 | 0.097~0.211퍼센트 | 수도권 7억원, 그 밖의 지역 5억원. 지자체 보증료 지원과 연계된다 |
| SGI서울보증 전세금보장신용보험 | 아파트 0.229퍼센트 그 밖 0.260퍼센트 | 아파트는 한도 제한이 없다. 보증금 7억원을 넘는 고액 전세가 여기로 온다 |
보증료율은 주택 유형과 부채비율, 보증금 구간에 따라 구간 안에서 갈린다. 표의 범위는 하한과 상한이다.
다만 선택권이 늘 있는 것은 아니다. 전세자금대출을 어디서 받았느냐에 따라 사실상 기관이 정해지는 경우가 많다. 대출 실행 전이라면 이 점까지 함께 보는 편이 낫다.
준비물과 신청 절차
서류는 계약 관계를 증명하는 것들이고, 신청은 비대면으로 끝난다.
- 준비물: 전세계약서, 확정일자를 받은 계약서 사본, 주민등록등본, 전입세대확인서, 등기부등본, 보증금 지급을 확인할 이체내역
- 신청 경로: 모바일 앱, 기관 지사 방문, 위탁은행 창구, 네이버부동산이나 카카오페이 같은 제휴 채널
- 보증료 지원: 지방자치단체가 청년과 신혼부부를 대상으로 보증료를 돌려주는 사업을 운영한다. 거주지 지자체 공고를 확인한다
비아파트에서 이 기준이 특히 아프게 작동한다. 공시가격이 시세를 따라가지 못하는 빌라와 다세대는 1.26배 상한에 먼저 걸린다. 월세 낼 돈으로 빌라를 사라는 정책을 정리한 글과 함께 보면 비아파트 시장이 어느 쪽으로 밀리고 있는지 잡힌다.
가입 요건과 신청 기한 원문은 서울주거포털 전세보증금 반환보증 안내에 있다. 상품별 조건과 신청은 주택도시보증공사, 한국주택금융공사, SGI서울보증에서 확인한다. 제도는 개정되므로 2026년 8월 28일 기준으로 읽는다.
요약하면 공시가격 곱하기 1.26이 첫 관문이다. 계약 전에 이 값을 넘는 집이면 보증으로 막을 수 없는 전세라는 뜻이고, 그 판단은 계약금을 넣기 전에 끝나야 한다.
계약하려는 집의 공시가격과 보증금을 댓글로 알려주십시오. 사례가 모이면 유형별로 한도를 계산해 다시 정리하겠다.
본 글은 정보 제공을 목적으로 하며 특정 금융상품에 대한 가입 권유가 아니다. 보증료율과 한도는 주택 유형과 개인별 조건에 따라 달라지므로 신청 전 각 기관에서 확인해야 하며, 최종 판단과 그에 따른 책임은 본인에게 있다.


댓글
댓글 쓰기