연금저축 IRP 세액공제 900만원, 148만원 돌려받는 구조
주식이나 부동산은 오를 수도, 떨어질 수도 있다. 넣기만 해도 국가가 확정적으로 돈을 돌려주는 재테크가 있다면 얘기가 다르다. 연금저축과 IRP(개인형퇴직연금)다. 시장 변동성과 무관하게 세액공제라는 확정 수익을 챙길 수 있는 몇 안 되는 수단이다.
한도와 공제율은 국세청이 정해 공시한다. 어디까지 넣어야 얼마가 돌아오는지, 두 계좌를 어떻게 나눠 채우는 것이 유리한지 2026년 기준 숫자로 정리한다.

연금저축과 IRP의 핵심 정의
핵심 정의는 이렇다. 둘 다 노후 자금을 쌓으면서 납입액에 세액공제를 받는 계좌이고, 만 55세 이후 연금으로 받는 것을 전제로 설계돼 있다. 연금저축은 누구나 열 수 있고, IRP는 소득이 있으면 열 수 있다.
핵심 숫자부터: 900만원, 148만원
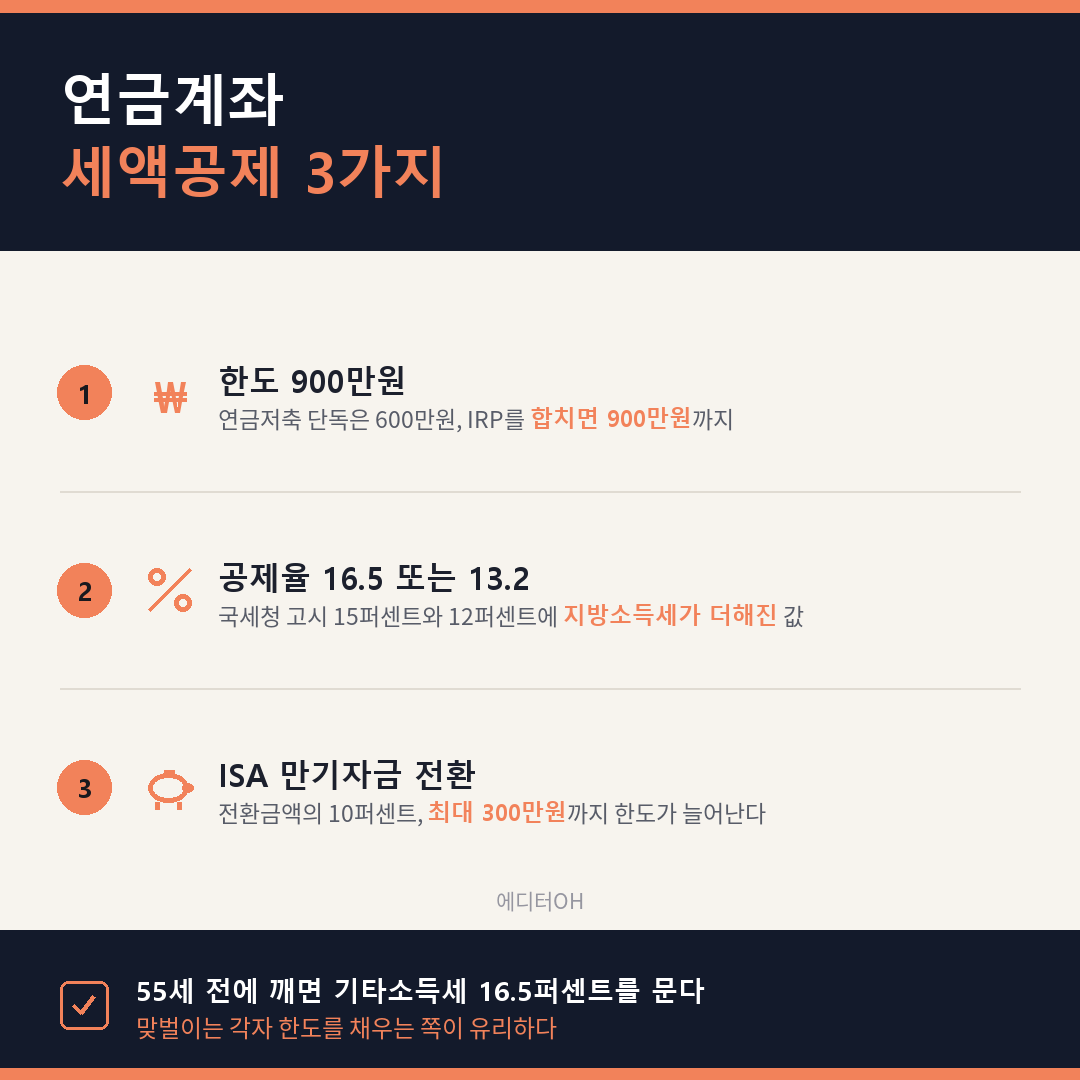
연금저축과 IRP는 세액공제 한도를 공유한다. 연금저축 단독으로는 연간 600만원까지, IRP를 합치면 연간 900만원까지 공제 대상이 된다.
공제율은 소득으로 갈린다. 총급여 5,500만원 이하(종합소득금액 4,500만원 이하)는 15퍼센트, 초과하면 12퍼센트다. 여기에 지방소득세 10퍼센트가 붙어 실제로 돌려받는 비율은 16.5퍼센트와 13.2퍼센트가 된다.
900만원을 꽉 채우면 저소득 구간은 148만 5천원, 고소득 구간은 118만 8천원이다. 연봉이 낮을수록 돌려받는 비율이 높은 구조다.
이 한도와 공제율은 국세청 연금계좌 세액공제 안내에 고시돼 있다.
소득 구간별로 정리하면 이렇다.
| 구분 | 공제율 (지방소득세 포함) | 900만 원을 채웠을 때 환급 |
|---|---|---|
| 총급여 5,500만 원 이하 (종합소득금액 4,500만 원 이하) | 16.5% | 148만 5천 원 |
| 그 밖의 경우 | 13.2% | 118만 8천 원 |
한도는 연금저축 단독 600만 원, IRP를 합쳐 900만 원이다. 연금저축에 600만 원을 넣고 IRP에 300만 원을 넣어도, IRP 하나로 900만 원을 채워도 환급액은 같다.
왜 이게 확정 수익이라고 부를 만한가
소득공제는 세율 구간에 따라 절세 효과가 달라진다. 세액공제는 계산된 세금에서 정해진 비율만큼 그대로 빼는 방식이다. 주가가 오르내리는 것과 무관하게 납입만 하면 정해진 금액이 돌아온다.
대상도 넓다. 근로소득자뿐 아니라 사업소득자, 종교인 소득자, 퇴직소득자까지 소득이 있으면 받는다.
실전 조합: 뭐부터 채워야 할까
가장 많이 쓰이는 방식은 연금저축 600만원을 먼저 채우고 나머지 300만원을 IRP로 채우는 조합이다. 연금저축이 IRP보다 중도인출 요건이 느슨해서, 급하게 돈이 필요할 때 대응하기 쉽기 때문이다.
유일한 정답은 아니다. IRP 하나로 900만원을 채워도 되고, 연금저축 300만원에 IRP 600만원 조합도 성립한다. 자금 유동성을 얼마나 남겨둘지에 따라 갈린다.
맞벌이 부부라면 챙길 것이 하나 더 있다. 세액공제는 각자 개별로 계산되므로 여유가 되면 부부가 각각 한도를 채우는 쪽이 유리하다.
이건 저축이자 투자이기도 하다
연금저축과 IRP는 돈을 넣어두는 통장이 아니다. 계좌 안에서 펀드나 ETF를 매수해 운용하는 투자 계좌다. 세액공제라는 확정 혜택을 챙기면서 장기 투자 수익까지 노리는 구조다.
흩어진 계좌를 한눈에 보려면 금융감독원 통합연금포털에서 전 금융회사의 연금 가입 내역을 조회할 수 있다.
연금계좌의 장단점
넣기 전에 얻는 것과 잃는 것을 나란히 봐야 한다.
- 장점: 시장과 무관한 확정 환급, 계좌 안에서 운용한 수익에 대한 과세이연, 연금으로 받을 때의 낮은 세율
- 단점: 만 55세까지 사실상 묶인다. 중도에 깨면 받았던 환급을 기타소득세로 반납한다
꼭 알아야 할 주의사항
- 중도해지는 신중해야 한다. 55세 이전에 해지하면 세액공제를 받은 원금과 운용수익에 기타소득세 16.5퍼센트가 붙는다. 받았던 환급을 반납하는 셈이다. 세율 근거는 국세청 연금소득의 범위에 있다
- ISA 만기 자금을 옮기면 한도가 늘어난다. ISA 만기잔액을 연금계좌에 납입하면 전환금액의 10퍼센트, 최대 300만원까지 공제 한도가 확대된다. 납입한 해에만 적용된다
- 정책 변경 가능성은 열어둔다. 세제 혜택은 개정 논의가 자주 붙는 영역이다. 언론 보도보다 정부 공식 발표를 기준으로 판단하는 편이 안전하다
ISA 세제가 실제로 어떻게 흔들렸는지는 혜택 축소 발표가 나흘 만에 뒤집힌 과정을 정리한 글에서 이어 볼 수 있다.
정리하면
연금저축과 IRP는 화려한 수익률을 자랑하는 상품이 아니다. 시장 상황과 무관하게 매년 확정적으로 돌려받는 몇 안 되는 절세 수단이라는 점이 본질이다.
요약하면 900만원 한도에 16.5퍼센트 또는 13.2퍼센트다. 다만 55세까지 자금이 묶이므로 자금 계획에 맞는 조합을 먼저 설계해야 한다.
연금저축과 IRP 한도를 어디까지 채우고 있는지 댓글로 알려주십시오. 조합이 모이면 소득 구간별로 다시 정리하겠다.
본 글은 정보 제공을 목적으로 하며 특정 금융상품 가입 권유가 아니다. 세액공제 한도와 공제율은 세법 개정에 따라 변경될 수 있고 개인의 소득 상황에 따라 실제 혜택이 다르므로, 정확한 내용은 국세청 홈택스나 세무 전문가를 통해 확인해야 한다. 최종 판단과 그에 따른 책임은 본인에게 있다.


댓글
댓글 쓰기