9월 재산세 납부, 주택 2기분과 토지분이 같이 온다
재산세를 7월에 냈는데 9월에 또 고지서가 온다. 같은 세금을 두 번 걷는 것이 아니라 주택분 세액을 절반씩 나눠 부과하는 구조다. 다만 9월 고지서에 찍히는 금액이 7월과 같으리라 보면 계산이 어긋난다.
9월에는 주택 2기분에 토지분이 더해지기 때문이다. 반대로 세액이 적으면 9월 고지서가 아예 오지 않는다. 어느 쪽인지는 7월에 받은 고지서를 다시 꺼내 보면 미리 알 수 있다.
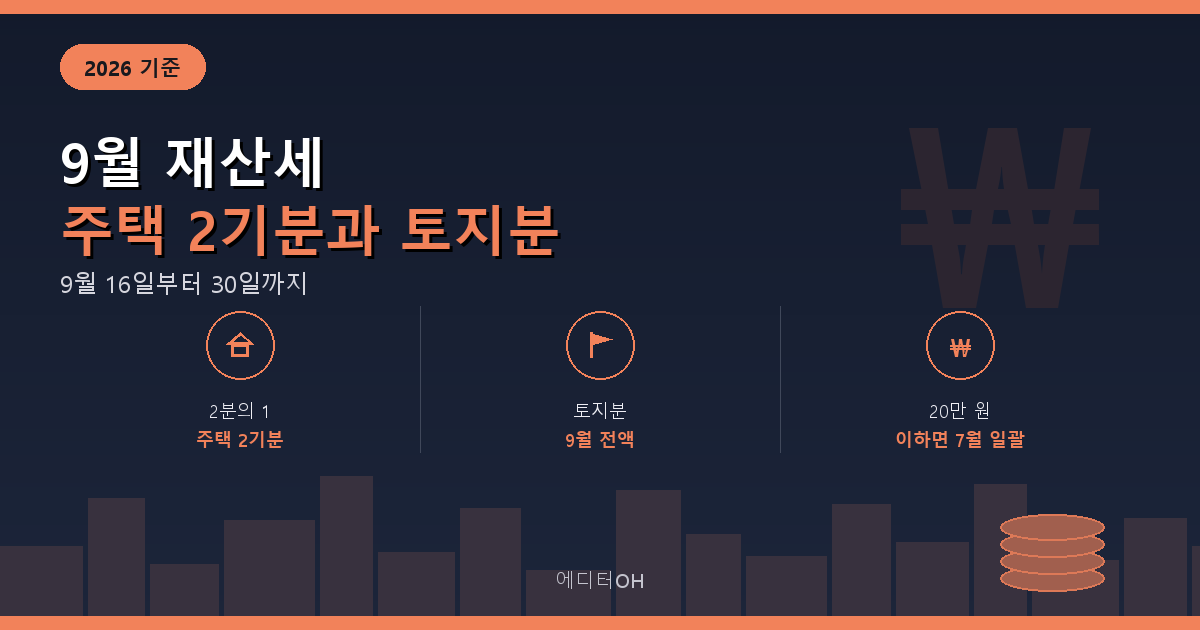
9월 고지서는 주택 절반만이 아니다
지방세법은 세목별로 납기를 따로 정한다. 주택분은 산출세액의 2분의 1을 7월에, 나머지 2분의 1을 9월에 걷는다. 토지분은 연 1회 부과인데 그 시기가 하필 9월이다.
그래서 9월 고지서에는 주택 2기분과 토지분이 함께 담긴다. 아파트 한 채만 보유했다면 7월과 비슷한 금액이 나오지만, 나대지나 농지, 상가 부속토지를 함께 가지고 있으면 9월 부담이 7월보다 눈에 띄게 커진다.
- 주택분: 7월 16~31일에 2분의 1, 9월 16~30일에 나머지 2분의 1
- 건축물분: 7월 16~31일
- 토지분: 9월 16~30일
- 과세기준일: 매년 6월 1일
연세액 20만 원 이하면 9월 고지가 없다
주택분 연세액이 20만 원 이하이면 조례가 정하는 바에 따라 7월에 한 번에 부과할 수 있다. 이 경우 9월에는 주택분 고지서가 발송되지 않는다.
9월에 아무것도 오지 않았다고 해서 미납이 되는 것은 아니다. 7월 고지서에 연세액 전액이 이미 반영돼 있는지부터 확인하면 된다. 다만 토지를 함께 보유하고 있다면 토지분은 그와 무관하게 9월에 별도로 나온다.
세액은 공시가격에 바로 붙지 않는다
시가표준액 전액에 세율을 곱하는 방식이 아니다. 공정시장가액비율을 먼저 곱해 과세표준을 만든 뒤 세율을 적용한다. 조건별로 계산해보면 이 비율이 실제 부담을 가르는 지점이라는 결론이 나온다.
| 구분 | 공정시장가액비율 |
|---|---|
| 주택 (일반) | 60퍼센트 |
| 1세대1주택 공시가 3억 이하 | 43퍼센트 |
| 3억 초과 6억 이하 | 44퍼센트 |
| 6억 초과 9억 이하 | 45퍼센트 |
| 토지·건축물 | 70퍼센트 |
1세대1주택 특례는 공시가격 9억 원 이하 주택에 구간별로 적용된다. 과세관청이 판단해 반영하므로 따로 신청할 것은 없다. 다만 세대 구성이나 소유 현황이 한 해 사이에 바뀌었다면 고지서에 특례가 붙었는지 확인하는 편이 안전하다.
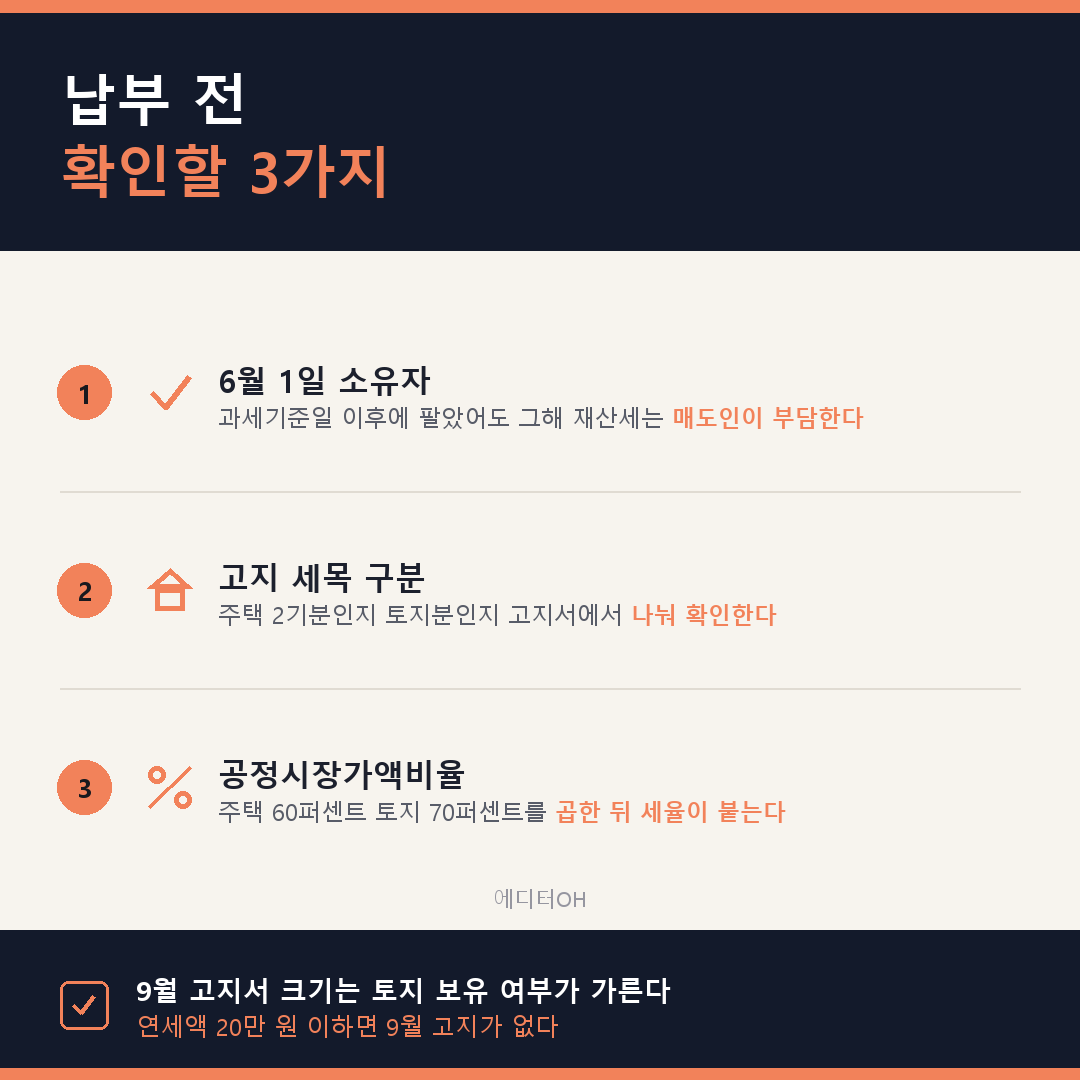
납부 전 확인할 3가지
준비물은 공동인증서나 간편인증 수단 하나면 충분하다. 절차 자체는 짧지만 놓치기 쉬운 지점이 셋 있다.
- 6월 1일 소유자: 과세기준일 이후에 집을 팔았더라도 그해 재산세는 매도인이 부담한다
- 고지 세목 구분: 주택 2기분인지 토지분인지 고지서에서 세목을 나눠 확인한다
- 분납 신청: 납부세액이 일정 금액을 넘으면 기한 안에 분할 납부를 신청할 수 있다
첫 번째가 특히 분쟁이 잦다. 6월 초에 잔금을 치른 거래에서 매수인이 고지서를 받고 당황하는 사례가 반복되는데, 기준일 판정은 등기 시점이 아니라 사실상 소유 시점을 본다. 계약서에 재산세 부담 주체를 적어두면 다툼이 줄어든다.
조회와 납부 경로
고지 내역 조회와 납부는 위택스에서 처리할 수 있고, 서울시 물건은 이택스를 함께 쓴다. 납기와 공정시장가액비율의 근거 조문은 국가법령정보센터의 지방세법과 같은 법 시행령에서 확인된다.
그해 9월 정기분의 전체 규모와 납부 안내는 매년 9월 중순 행정안전부 보도자료로 공개된다. 고지서를 받기 전에 대략의 일정을 잡고 싶다면 이 자료가 기준이 된다.
다만 9월 재산세는 고지서를 받은 뒤에 계산을 시작하면 이미 늦다. 7월 고지서에 적힌 연세액과 기납부액을 먼저 대조하면 9월에 나올 금액의 윤곽이 미리 잡힌다. 자동이체를 걸어둔 경우에도 세목 구성은 따로 확인하는 편이 낫다.
집을 마련하는 단계의 자금 계획을 함께 세우고 있다면 청년미래보금자리론 정리도 이어서 보면 도움이 된다.
정리하면 9월 고지서의 크기를 가르는 것은 세율이 아니라 토지 보유 여부와 연세액 20만 원 기준이다. 주택 절반만 생각하고 있으면 금액이 어긋난다.
9월 고지서에 토지분이 함께 찍혀 있는지 댓글로 알려 달라. 사례가 모이면 보유 유형별로 다시 정리하겠다.
본 글은 정보 제공을 목적으로 하며 개별 과세 판단이나 투자 권유를 대신하지 않는다. 세액과 감면 적용은 물건별로 달라지므로 납부 전 관할 지방자치단체 세무부서 또는 위택스에서 확인해야 하며, 최종 판단과 그에 따른 책임은 납세자 본인에게 있다.


댓글
댓글 쓰기